تخيّل إن معاك 100,000 جنيه حوّشتهم بتعب، وقررت تسيبهم في الدرج "عشان تبقى في أمان". بعد سنة تفتح الدرج تلاقي نفس الـ 100,000. الرقم ماتغيرش، بس لما تنزل تشتري بيهم نفس الحاجات اللي كنت هتشتريها السنة اللي فاتت، هتلاقيهم مش مكفيين.
اللي حصل ده اسمه التضخم، وهو السبب الأول اللي يخلي أي حد شايل فلوس يفكر يستثمر.
الفلوس اللي واقفة بتخس
التضخم معناه إن الأسعار بشكل عام بتزيد مع الوقت. ولما الأسعار تزيد، كل جنيه في جيبك بيشتري حاجات أقل، أو بمعنى تاني القوة الشرائية بتاعته بتقل. الورقة نفسها مابتتغيرش، اللي بيتغير هو اللي تقدر تشتريه بيها.
رسم توضيحي: الرقم المكتوب على الفلوس ثابت، لكن اللي تقدر تشتريه بيه بيصغر مع التضخم.
في مصر الموضوع ده مش نظري. في سبتمبر 2023 وصل التضخم السنوي في الحضر لـ 38٪، وده كان رقم قياسي وقتها [2]. وفي سبتمبر 2026 نزل لـ 13.9٪ [1]، وده أهدى بكتير، بس لسه معناه إن الأسعار زادت حوالي 14٪ في سنة واحدة.
المصدر: الجهاز المركزي للتعبئة العامة والإحصاء، نقلاً عن Daily News Egypt وNairametrics
لو التضخم 13.9٪، اللي كنت بتشتريه بـ 100,000 جنيه السنة اللي فاتت بقى بيتكلف حوالي 113,900 جنيه.
يعني الـ 100,000 بتوعك بقت قيمتها بفلوس السنة اللي فاتت:
خسرت حوالي 12,200 جنيه من قوتك الشرائية من غير ما تصرف قرش. ولو كانت دي سنة 2023 والتضخم 38٪، كانت قيمتها هتبقى حوالي 72,500 بس.
والتضخم في مصر مش بييجي لوحده، غالباً بييجي بعد هزة في الجنيه. يعني إيه تعويم؟ بدل ما البنك المركزي يحدد سعر الدولار بنفسه، بيسيبه يتحدد حسب العرض والطلب في السوق، فبيتحرك كل يوم. في 3 نوفمبر 2016 البنك المركزي قرر "تعويم" الجنيه، يعني يسيب سعره للعرض والطلب بعد مزاد استثنائي للعملة، وقبلها خفّض الجنيه 32.4٪ لـ 13 جنيه للدولار، ورفع الفايدة 300 نقطة أساس [3]. وفي 6 مارس 2024 عوّمه تاني، وقرر إن سعر الصرف يتحدد وفقاً لقوى السوق [4]: الدولار كان ثابت عند 30.95 جنيه من أول 2023، وقفل اليوم ده ما بين 49.5 و50.85 جنيه، والفايدة اترفعت 600 نقطة أساس في اجتماع استثنائي [4]. كل مرة الجنيه ينزل، الأسعار بتطلع بعدها بشهور، وده اللي وصّلنا لرقم سبتمبر 2023.
- نوفمبر 2016أول تعويم
الجنيه اتخفض 32.4٪ لـ 13 جنيه للدولار، والفايدة اترفعت 300 نقطة أساس
- سبتمبر 2023تضخم قياسي 38٪
أعلى تضخم سنوي في الحضر وقتها
- مارس 2024تعويم تاني
الدولار من 30.95 لما بين 49.5 و50.85 جنيه في يوم واحد، والفايدة +600 نقطة أساس
- سبتمبر 2026التضخم يهدى لـ 13.9٪
أهدى بكتير، بس الأسعار لسه بتزيد كل سنة
المصادر: Ahram Online (2016)، Enterprise (2024)، CAPMAS نقلاً عن Daily News Egypt وNairametrics
العائد الاسمي والعائد الحقيقي
لما بنك يقولك "شهادة بعائد 18٪"، ده اسمه العائد الاسمي: الرقم قبل ما تحسب التضخم. اللي يهمك فعلاً هو العائد الحقيقي: فلوسك زادت قد إيه في القدرة على الشراء.
المعادلة الدقيقة (اسمها معادلة فيشر) [5]:
- حيث:
- = العائد الحقيقي
- = العائد الاسمي
- = معدل التضخم
ولو الأرقام صغيرة، فيه تقريب سهل: العائد الحقيقي ≈ العائد الاسمي − التضخم.
- بالتقريب: 18٪ − 13.9٪ = 4.1٪
- بالمعادلة الدقيقة: (1.18 ÷ 1.139) − 1 ≈ 3.6٪
يعني فلوسك زادت فعلاً حوالي 3.6٪ بس، مش 18٪. الرقم ده (لو مثال افتراضي) هو اللي تقارن بيه أي فرصة تانية.
الادخار والاستثمار والمضاربة
التلات كلمات دول بيتقالوا كأنهم حاجة واحدة، وهما مختلفين جداً.
| الادخار | الاستثمار | المضاربة | |
|---|---|---|---|
| الهدف | تحافظ على الفلوس جاهزة | تنمّي الفلوس على سنين | ربح سريع من حركة السعر |
| المخاطرة | قليلة جداً | متوسطة ومحسوبة | عالية |
| مبني على | الحاجة للسيولة | تحليل قيمة الأصل | توقع اتجاه السعر |
| المدة | أي وقت | سنين | أيام أو أسابيع |
| أكبر عدو | التضخم | قلة الصبر | العمولات والعواطف |
بنجامين جراهام، اللي بيعتبروه أبو الاستثمار في القيمة، فرّق بينهم بشكل واضح: الاستثمار عملية مبنية على تحليل دقيق، بتحافظ على أصل المبلغ، وبتستهدف عائد مناسب. أي حاجة مش مستوفية الشروط دي تبقى مضاربة [7].
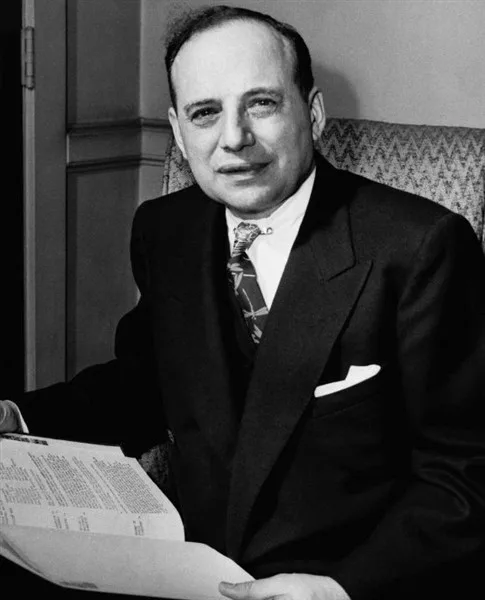
وجراهام شبّه السوق بشريك مزاجي سمّاه «مستر ماركت»: كل يوم بيعرض عليك سعر يشتري بيه حصتك أو يبيعلك حصته، ويوم يبقى متفائل زيادة ويوم مكتئب زيادة [8]. المستثمر بيستفيد من مزاجه لما يعرض سعر كويس، ومش ملزم يسمع كلامه كل يوم. المضارب بيخلي مزاج مستر ماركت هو اللي يحرّكه.
المضاربة مش حرام قانونياً ولا مستحيلة، بس لازم تعرف إنك بتعملها، وماتسمّيهاش استثمار.
ليه الاستثمار مش رفاهية
لو التضخم بياكل الفلوس الواقفة، يبقى السؤال الحقيقي مش "أستثمر ولا لأ"، السؤال هو "أستثمر إزاي من غير ما أخسر أكتر من التضخم".
والسلاح الأساسي هنا هو الفايدة المركبة: العائد بيطلّع عائد، والمبلغ يكبر بشكل متسارع مع الوقت. هنشرحها بالتفصيل في الدرس الجاي، بس جرّب الأداة دي دلوقتي وشوف الفرق بين القيمة الاسمية والقيمة بفلوس النهارده.
- القيمة الاسمية
- 448,778
- اللي دفعته
- 130,000
- بفلوس النهارده
- 121,055
الحساب تقريبي: العائد بيتضاف شهرياً بمعدل ثابت، والتضخم ثابت كل سنة. في الواقع الاتنين بيتغيروا.
لاحظ تلات حاجات وإنت بتحرك الأرقام:
- لما العائد أعلى من التضخم، الخط البرتقالي (القيمة بفلوس النهارده) بيطلع لفوق.
- لما العائد أقل من التضخم، حتى لو الرصيد بيكبر بالأرقام، القيمة الحقيقية بتنزل.
- كل ما المدة طالت، الفرق بين الاختيارين بيكبر بشكل مش متوقع. ده تأثير التراكم.
لو حبيت أداة رسمية تانية للمقارنة، هيئة الأوراق المالية الأمريكية عندها حاسبة فايدة مركبة مجانية [6].
طيب أبدأ منين؟
قبل ما تفكر في أي سهم أو صندوق، اسأل نفسك تلات أسئلة. الإجابة عليهم هي اللي بتحدد الطريق، مش نصيحة صاحبك ولا جروب الواتساب:
- الفلوس دي هحتاجها إمتى؟ فلوس هتحتاجها بعد شهور مكانها غير فلوس مش هتلمسها غير بعد عشر سنين. ده اسمه الأفق الزمني.
- لو قيمتها نزلت 30٪ في سنة وحشة، هتعمل إيه؟ لو هتبيع في الذعر، يبقى محتاج استثمار أهدى. ده اسمه تحمّل المخاطرة.
- عندي فلوس طوارئ؟ لو مفيش صندوق طوارئ يغطي كام شهر من مصاريفك، أي ظرف مفاجئ هيجبرك تبيع استثماراتك في أسوأ وقت.
الدروس الجاية في القسم ده بتمشي معاك خطوة خطوة: إزاي الفلوس بتكبر مع الوقت، وإزاي تقيس المخاطرة، وإيه أنواع الأصول المتاحة، وإزاي تجهز نفسك قبل أول جنيه تستثمره.
الخلاصة
- الفلوس الواقفة بتخس قيمتها الحقيقية بمعدل التضخم كل سنة.
- العائد اللي يهمك هو العائد الحقيقي: (1 + العائد الاسمي) ÷ (1 + التضخم) − 1.
- الاستثمار مبني على تحليل وبيحافظ على رأس المال. أي حاجة غير كده مضاربة، حتى لو اسمها شيك.
- الهدف الأول لأي مستثمر: عائد حقيقي موجب على المدى الطويل.
Test yourself
The questions need JavaScript.
Sources and further reading
The numbers and facts in this lesson come from these sources. Official sources come first, then research, references and books.
- 1. Egypt's annual urban inflation eases to 13.9% in September Daily News Egypt (بيانات الجهاز المركزي للتعبئة العامة والإحصاء)
- 2. Egypt's inflation reaches a record of 38% in September Nairametrics (نقلاً عن رويترز وبيانات CAPMAS)
- 3. Egypt's central bank floats pound, raises key interest rates 300 basis points Ahram Online، 3 نوفمبر 2016
- 4. المركزي يقرر تعويم الجنيه، ويرفع أسعار الفائدة 600 نقطة أساس Enterprise (إنتربرايز)، 7 مارس 2024
- 5. Real interest rate (Fisher equation) Wikipedia
- 6. Compound Interest Calculator Investor.gov – U.S. Securities and Exchange Commission
- 7. The Intelligent Investor (المستثمر الذكي) – الفصل الأول Benjamin Graham, 1949 (طبعات لاحقة مع تعليقات Jason Zweig)
- 8. The Intelligent Investor (المستثمر الذكي) – الفصل الثامن، المستثمر وتقلبات السوق Benjamin Graham, 1949 (طبعات لاحقة مع تعليقات Jason Zweig)
- 9. Central Bank of Egypt Wikipedia